
 Minggu, 27 September 2026
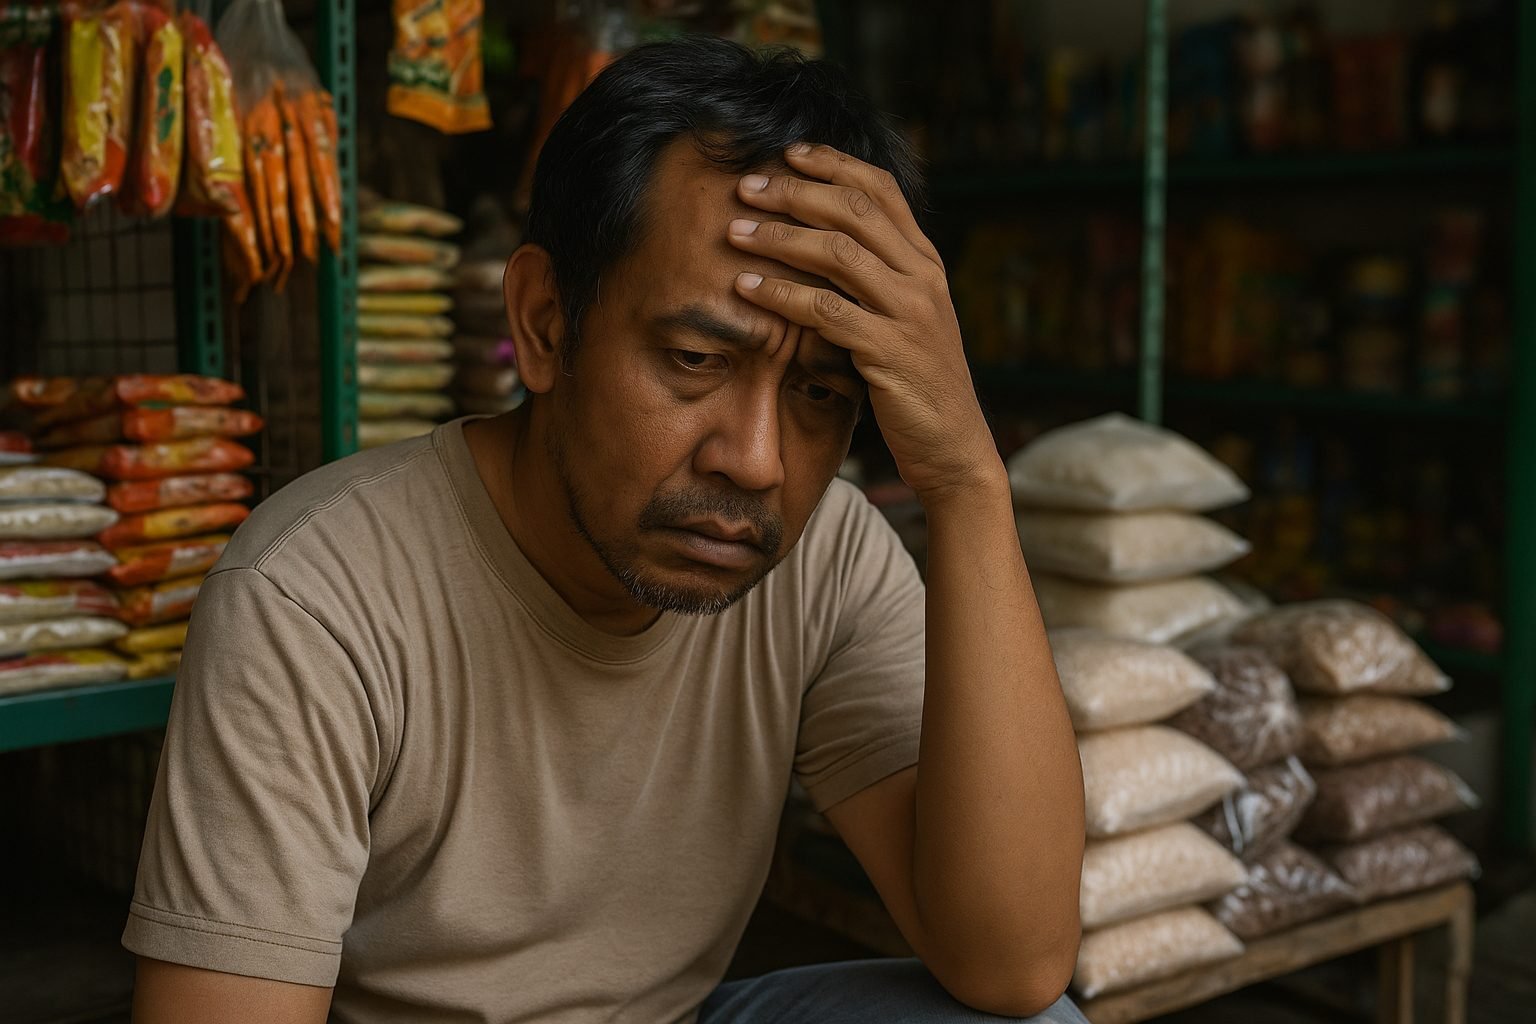
Topikseru.com - Bank yang menerima kredit macet 2025 menjadi solusi yang semakin dicari masyarakat, terutama pelaku usaha dan individu yang terdampak langsung oleh tekanan inflasi dan stagnasi ekonomi.
Lonjakan harga bahan pokok, biaya logistik, dan ketidakpastian pasar membuat banyak debitur tidak lagi mampu membayar cicilan tepat waktu.
Situasi ini bukan hanya merugikan nasabah, tetapi juga mengancam stabilitas sistem perbankan nasional.
Baca Juga:
Di tahun 2025, kondisi perekonomian Indonesia menunjukkan gejala tekanan sistemik, terutama di kota-kota besar seperti Medan.
Data dari BPS mengungkapkan bahwa inflasi terus menekan daya beli masyarakat, sementara margin keuntungan pelaku usaha terus menipis.
Akibatnya, kredit macet (non-performing loan/NPL) menjadi fenomena yang tak bisa dihindari.
Menghadapi situasi ini, sejumlah bank mulai membuka layanan take over kredit macet, sebagai langkah responsif terhadap tingginya kasus wanprestasi debitur.
Bank yang menerima kredit macet 2025 ini menawarkan berbagai kemudahan seperti suku bunga yang lebih rendah, perpanjangan tenor, hingga restrukturisasi angsuran berdasarkan kemampuan finansial nasabah.
Kredit macet menjadi salah satu persoalan krusial dalam sektor perbankan dan perekonomian Indonesia pada tahun 2025.
Kombinasi antara inflasi, stagnasi ekonomi, dan turunnya daya beli masyarakat membuat banyak pelaku usaha—khususnya UMKM—tak lagi sanggup membayar cicilan pinjaman tepat waktu.
Take over kredit macet menjadi opsi penyelamat yang kini semakin dicari oleh banyak debitur.
Dalam tulisannya di Topikseru berjudul “Inflasi, Debitur Cidera Janji, dan Ledakan Kredit Macet di Kota Medan”, Gumilar Aditya Nugroho, S.H. menyampaikan bahwa inflasi bukan hanya angka dalam laporan BPS, melainkan kenyataan yang mengganggu stabilitas bisnis dan daya tahan finansial pengusaha industri.
Dalam beberapa bulan terakhir, menurut Gumilar, kantornya menerima banyak konsultasi hukum dari para pelaku usaha di Kota Medan yang menghadapi masalah lama namun kini membesar: ketidakmampuan memenuhi kewajiban kepada bank. Dalam istilah hukum, ini disebut sebagai wanprestasi atau cidera janji, sedangkan dalam istilah ekonomi disebut sebagai kredit macet (non-performing loan/NPL).
Fenomena ini memperjelas bagaimana inflasi dapat menciptakan tekanan sistemik yang merusak hubungan kredit antara debitur dan perbankan. Medan, sebagai pusat perdagangan Sumatera Utara, berada di titik krusial antara pemulihan dan stagnasi.
Peningkatan harga bahan baku, biaya distribusi, dan operasional menyebabkan tekanan besar pada pelaku usaha. Gumilar mencatat bahwa banyak dari mereka—terutama UMKM dan sektor perdagangan—mengalami penurunan pendapatan signifikan. Sementara biaya membengkak, pemasukan justru stagnan atau menurun.
Menurut data Badan Pusat Statistik (BPS), tingkat inflasi Kota Medan pada triwulan pertama 2025 berada di atas 3,7%, dengan sektor pangan, transportasi, dan energi mengalami lonjakan harga.
Salah satu contoh nyata adalah klien Gumilar yang menjalankan bisnis distribusi sembako dan mengalami penurunan margin lebih dari 50% dalam waktu kurang dari tiga bulan. Akibat kelangkaan dana, ia gagal membayar angsuran pinjaman modal kerja di salah satu bank BUMN, yang berujung pada surat peringatan dari pihak bank.
Lebih dari 15 pengusaha lain juga menyampaikan keluhan serupa kepada tim hukum Gumilar, semua dengan benang merah yang sama: turunnya daya beli masyarakat dan tekanan inflasi yang membuat cicilan tak mampu dibayar.
Ketika debitur gagal memenuhi kewajiban dalam perjanjian kredit, secara hukum itu adalah wanprestasi, sebagaimana dijelaskan dalam Pasal 1243 KUHPerdata.
Namun, Gumilar menegaskan bahwa kelalaian ini tak selalu merupakan kesalahan debitur semata.
Dalam konteks tekanan ekonomi makro, banyak kasus kredit macet merupakan dampak dari keadaan memaksa (force majeure ekonomi).
Dengan demikian, bank dan lembaga keuangan semestinya tidak serta-merta menempuh jalur hukum atau melakukan eksekusi jaminan.
Prinsip keadilan kontraktual dan itikad baik (Pasal 1338 KUHPerdata) harus dijunjung tinggi. Ada perbedaan tegas antara debitur yang sengaja tidak membayar dan mereka yang tidak mampu karena tekanan sistemik.
Take over kredit macet adalah langkah strategis bagi debitur yang ingin menyelamatkan properti, reputasi, dan kondisi finansial mereka. Bank yang bersedia mengambil alih pinjaman bermasalah biasanya menawarkan:
Bunga lebih rendah
Perpanjangan tenor
Restrukturisasi pembayaran
Bebas penalti atau denda keterlambatan
Namun, proses ini tetap membutuhkan evaluasi ketat dari pihak bank baru terhadap agunan, kelayakan bayar, serta riwayat kredit.
Bank Mandiri membuka opsi take over kredit macet untuk sektor produktif dan konsumtif. Program unggulannya meliputi:
Tenor fleksibel hingga 20 tahun
Konsolidasi utang dari beberapa bank
Bunga mulai 7,25% dengan penghapusan biaya provisi
Mandiri juga mengembangkan unit khusus “Mandiri Recovery” yang fokus menangani nasabah bermasalah.
Sebagai tulang punggung perbankan rakyat, BRI menghadirkan:
Take over pinjaman KUR, kredit mikro, dan modal kerja
Evaluasi agunan gratis
Program edukasi literasi keuangan untuk debitur restrukturisasi
BRI juga aktif mendampingi pelaku UMKM melalui skema BRI Ceria Recovery Plan.
Bank Danamon fokus pada pemulihan kredit dengan:
Proses approval 14 hari
Diskon bunga 2% bagi sektor terdampak
Aplikasi digital monitoring cicilan
Program "Kredit Sehat Kembali" dari Danamon memberikan insentif keringanan untuk pelaku industri makanan, logistik, dan retail.
Permata hadir dengan layanan personalisasi:
Potongan cicilan awal 30%
Opsi cicilan berbasis kemampuan cash flow
Konsultan internal untuk skema pelunasan
Fasilitas "SmartPay 2025" menargetkan sektor pekerja kreatif dan teknologi.
CIMB Niaga menawarkan:
Bunga mulai dari 6,75% fix 3 tahun
Tenor cicilan hingga 25 tahun
Akses dashboard digital cicilan
Nasabah juga mendapat pendampingan hukum dan opsi negosiasi fleksibel.
Program “BNI Recovery Plus” hadir untuk:
Take over KPR, kredit kendaraan, dan kartu kredit
Bebas denda keterlambatan hingga 100%
Opsi tenor menyesuaikan kondisi cash flow nasabah
BNI juga mendukung sektor manufaktur dan logistik dengan pengajuan prioritas.
BTN fokus pada sektor perumahan:
Take over KPR dengan tenor baru 20 tahun
Proses appraisal properti cepat
Angsuran fleksibel dan skema bunga menurun
BTN juga bekerja sama dengan pengembang besar untuk menyelesaikan KPR macet secara kolektif.
BCA menghadirkan layanan take over berbasis teknologi:
Persetujuan dalam 7 hari kerja
Bunga fix mulai 6,5%
Notifikasi proses via BCA mobile
BCA juga memberi konsultan pribadi untuk debitur dengan NPL di bawah 180 hari.
Ledakan kredit macet di tahun 2025 merupakan fenomena kompleks yang melibatkan banyak faktor—dari tekanan ekonomi, inflasi, hingga kelalaian struktural.
Namun, sebagaimana ditegaskan oleh Gumilar Aditya Nugroho, tidak semua wanprestasi adalah kesalahan debitur. Ada aspek sistemik dan force majeure yang mesti dipahami dengan bijak oleh pihak perbankan.
Take over kredit macet menjadi solusi nyata bagi debitur yang terjebak di antara niat baik dan keterbatasan ekonomi.
Delapan bank di atas membuka peluang baru untuk memperbaiki kondisi keuangan dan menghindari jeratan hukum serta penyitaan.
Jika Anda mengalami kesulitan membayar cicilan, kini saatnya bertindak cerdas dan bijak—evaluasi, konsultasi, dan ambil langkah nyata dengan take over kredit macet. (*)